Američka industrija ulazi u 2026. godinu s daleko manje samopouzdanja nego što politički slogani o "povratku fabrika" sugeriraju. Industrijska zaposlenost pala je za 15%, što je najniži nivo zaposlenosti još od vremena pandemije, a tokom osam mjeseci nakon pompezog uvođenja 'Liberation Day' carina, poslodavci su nastavili smanjivati broj radnika.
Trumpove carine kao politički teatar, a ne ekonomski lijek
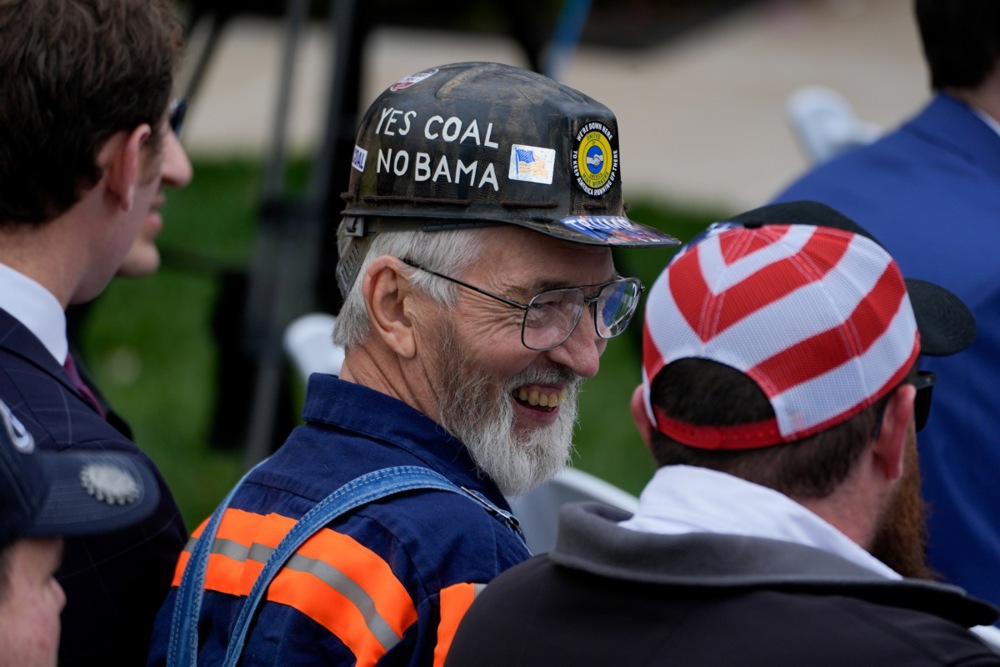
Radnici pred Bijelom kućom prilikom proglašavanja 'Liberation Day' carina. (Foto: EPA)
!Odgovor
09.02.2026. 13:45
Poslovi nestaju, potražnja za radnom snagom opada
Isti podaci oslikavaju i promjenu na tržištu rada: broj otvorenih radnih mjesta u proizvodnji, nakon ranijeg rasta, vratio se na nivoe blizu onih prije pandemije. Kada carina pogodi i šaraf i finalni proizvod to nije puka statistika, nego signal za menadžere da je period brzog širenja završen i da sada planiraju opreznije, posebno kada su troškovi i pravila trgovine nestabilni.
Carine se prikazuju kao jednostavno i elegantno rješenje: povećate cijenu uvoza i domaće fabrike napreduju. Ali u industriji koja zavisi od komponenti, legura i poluproizvoda iz više zemalja, carina postaje i porez na domaću proizvodnju. Na primjer, automobilska industrija se suočila sa značajnim izazovima, budući da mnogi automobilski dijelovi dolaze iz inostranstva.
Proizvođači kao što je Ford, koji se oslanja na uvozne čelične i aluminijske komponente, morali su da se suoče sa višim troškovima proizvodnje i kompliciranim lancima snabdijevanja. Slično, tehnologijska industrija, uključujući proizvođače elektronskih uređaja poput Applea, primjećuje rast cijena komponenti zbog carina, što direktno utiče na krajnju cijenu proizvoda. Wall Street Journal piše da su visoke carine mnogim firmama povećale cijene uvoznih materijala, pa su kompanije morale birati između povećanja cijena, traženja novih dobavljača ili smanjenja marži. Nijedna od ovih opcija ne pogoduje novim zapošljavanjima.
Carine: Račun koji stiže proizvođačima, ne kupcima
Najveći problem ipak jeste neizvjesnost. Proizvodnja ne voli česte i nagle promjene pravila tokom investicijskih ciklusa: fabrička postrojenja se ne mogu premjestiti kao reklame na internetu. Promjena dolazi sporo, skupa je i teška za primijeniti.
I zato firme često čekaju stabilizaciju prije kapitalnih ulaganja. Nije sve svedivo na kamatnu stopu, kao da je jedini problem „cijena novca“. Čak i kada centralna banka ne spušta stope - ili kada signalizira pauzu, kao što se znalo dešavati i kod ECB-a - investicije mogu zastati jer se menadžment ne boji samo finansiranja, nego i rizika da mu se carinski režim, izuzeća, kvote ili rokovi promijene usred projekta. Neizvjesnost jede investicije. Tiho i neumitno.
Ipak, nije tačno ni da su krive isključivo carine, kao da su industrijski problemi nastali tek nedavno. Dugotrajna deindustrijalizacija, finansijska deregulacija i neoliberalna globalizacija od 1980-ih stvorili su ekonomiju u kojoj su kapital i tehnologija odlazili tamo gdje su troškovi rada niži, posebno u istočnoj Aziji i Kini. U SAD-u je zbog toga opao udio proizvodnje i izgubljena su mnoga industrijska radna mjesta. Kroz historijsku prizmu postavlja se pitanje: da li smo osuđeni ponavljati greške 1980-ih, samo skuplje?
Ideja o povratku velikog broja tradicionalnih fabričkih poslova pomoću carina sve više izgleda kao iluzija. Čak i ako dođe do povratka proizvodnje, ona će se često oslanjati na robotiku i automatizaciju, što nipošto ne znači više novih radnih mjesta za radnike sa nižim i srednjim kvalifikacijama. Kao što se promijenio svijet u kojem živimo, promijenile su se i industrijska postrojenja.
Korisno poređenje: u 2024. Kina je imala oko 28,9 % udjela proizvodnje u BDP-u, dok je SAD imao 17,2 %. Iako je SAD drugi po ukupnoj proizvodnji, manje se oslanja na domaću proizvodnju nego mnoge druge velike industrijske zemlje. Na primjer, Njemačka zadržava približno 21 % udjela proizvodnje u BDP-u, dok Japan ima oko 19 %. Ovo pokazuje da je američka industrija i dalje strateški važna, ali ona više nije glavni pokretač rasta kao nekada.

Priča dublja od carina: Dug i deindustrijalizacija, ruku pod ruku
Situacija u industriji je prirodno je usko povezana sa širim ekonomskim okvirom: rastući javni dug i stalni trgovinski deficit čine svaku, pa i američku ekonomiju ranjivijom. Do februara prošle godine, ukupni federalni dug SAD-a dostigao je 35,4 triliona dolara, a strani investitori su u decembru 2024. držali oko 8,5 triliona dolara američkih trezorskih zapisa (Japan više od 1 trilion, Kina oko 759 milijardi, Ujedinjeno Kraljevstvo oko 723 milijarde).
U takvoj situaciji carine često postaju politički odgovor na deficit, ali taj deficit nije samo rezultat „nepoštene trgovine“. On je i posljedica toga što domaća potrošnja nadmašuje domaću proizvodnju, pa se ta razlika pokušava zakrpiti zaduživanjem - dok se usput, gotovo nepovratno, razgrađuju stari trgovinski savezi i ugovori.
Hladna makroekonomska računica je jasna: BDP (GDP) = neto izvoz + lična potrošnja + državna potrošnja + poslovna potrošnja (investicije). Carine pogađaju dva od četiri motora rasta: izvoz i investicije, što čitatelji mogu odmah razumjeti kao ključne elemente ekonomske stabilnosti.
Zato industrijski pad nije 'sektorska vijest', nego udar na te ključne stavke, a zatim, preko plata, cijena i očekivanja, i na samu potrošnju. Zato nije slučajno da se dio rasta danas održava kroz AI-investicijski val: izgradnju data centara, čipova i prateće infrastrukture, koji pumpa poslovnu potrošnju čak i dok klasična industrija posrće.
Scenariji uključuju smanjenje investicija u razvoj novih proizvoda ili preusmjeravanje resursa ka otplati duga. Primjerice, srednje velika kompanija za proizvodnju strojeva može se odlučiti za otplatu duga umjesto za ulaganje u novu proizvodnu liniju, što bi im omogućilo diverzifikaciju u novom sektoru i potencijalno proširenje tržišta. Takav izbor potiče svojevrsnu stagnaciju jer se inovacije odlažu, a prilike za zapošljavanje smanjuju. Ovo pitanje pretvara makroekonomske podatke o dugu u operativne izazove za industriju, zahtijevajući od kreatora politike da predvide i planiraju kako minimizirati negativan utjecaj na proizvođače i tržište rada.
Izvještaj Međunarodnog monetarnog fonda iz aprila 2025. predviđa skroman rast za SAD i druge razvijene zemlje, uz napomenu da su carine dostigle nivoe neviđene od Velike depresije. Neizvjesnost raste, a trgovinske tenzije mogu dodatno oslabiti i kratkoročni i dugoročni rast. Ovo se poklapa s onim što upravo gledamo: kada je politika stroga, ali nestabilna, a Trumpova politika izgleda upravo tako, firme postaju opreznije.
Međutim, zagovornici 'strateškog razdvajanja' tvrde da ova politika može dugoročno smanjiti zavisnost o nesigurnim globalnim lancima snabdijevanja i ojačati američku ekonomsku otpornost, usprkos kratkotrajnoj nestabilnosti i nesigurnosti. Njihova argumentacija naglašava potencijal za stvaranje održivijeg ekonomskog modela koji bi mogao postati osnova za stabilniji rast u budućnosti.
Šta iz ovoga možemo zaključiti? Carine mogu nekim sektorima privremeno olakšati konkurenciju iz uvoza i ubrzati promjene u lancima snabdijevanja. Ali same ne rješavaju glavne probleme koje WSJ jasno indicira: dostupnost domaćih sirovina, cijenu kapitala, stabilnost pravila i isplativost novih ulaganja.
A upravo ta ulaganja — poslovna potrošnja — stoje u srcu formule BDP-a. Ako je cilj jača industrijska baza, žustra carinska politika ne može biti samo privremeno rješenje. Jedina stvar koja stari brže od mašina jesu slogani.
O autoru
!Odgovor
Svjesni da je živi dijalog istinski ravnopravnih sagovornika temelj razumijevanja i postizanja općeg dobra, platformu nudimo svim zainteresiranim autorima, organizacijama i grupama koje dijele naše osnovne ciljeve.
Više od istog autora